先に答え:この本は何に使える?
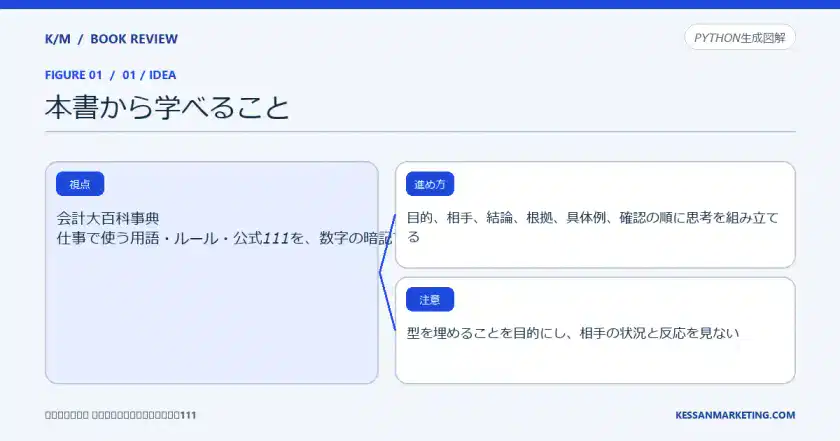
『会計大百科事典 仕事で使う用語・ルール・公式111』の価値は、会計大百科事典 仕事で使う用語・ルール・公式111を、数字の暗記ではなく資源配分と将来の選択肢を守る判断として読むという見方を、実際の判断に使えるところにある。
01会計大百科事典 仕事で使う用語・ルール・公式111を、数字の暗記ではなく資源配分と将来の選択肢を守る判断として読む
02『会計大百科事典 仕事で使う用語・ルール・公式111』を思考・コミュニケーションで使う鍵は、目的、相手、結論、根拠、具体例、確認の順に思考を組み立てる
03『会計大百科事典 仕事で使う用語・ルール・公式111』の判断軸は、型を埋めることを目的にし、相手の状況と反応を見ない点に注意する
この本の考え方は、現実でも使えるか
『会計大百科事典 仕事で使う用語・ルール・公式111』が示す答えは、「会計大百科事典 仕事で使う用語・ルール・公式111を、数字の暗記ではなく資源配分と将来の選択肢を守る判断として読む」である。本書は、この考えを思考・コミュニケーションの判断にどう使うかを説明する。
使いやすい条件
- 思考について、知識の収集ではなく具体的な判断基準がほしい人
- 「『会計大百科事典 仕事で使う用語・ルール・公式111』を思考・コミュニケーションで使う鍵は、目的、相手、結論、根拠、具体例、確認の順に思考を組み立てる」を自分の仕事や生活で試したい人
そのまま使わない方がよい条件
- 思考の全体像より、すぐ使えるチェックリストだけを短時間で探している人
- 型を埋めることを目的にし、相手の状況と反応を見ないと、方法が目的化しますを受け入れにくい人
最初に試すこと
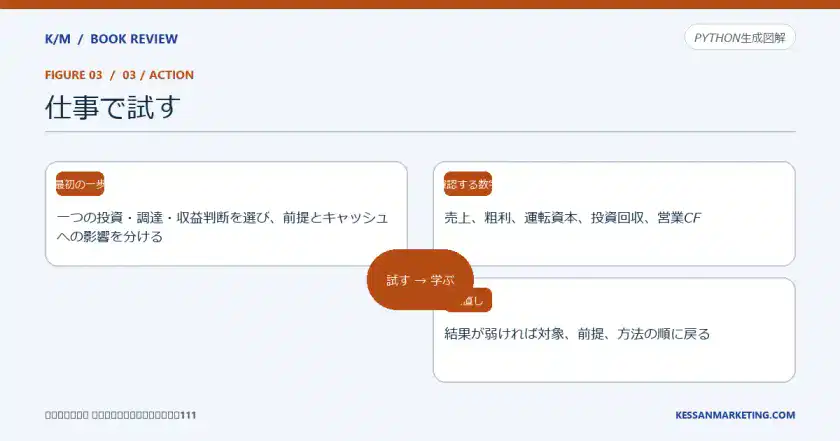
『会計大百科事典 仕事で使う用語・ルール・公式111』を試す最初の一歩として、一つの投資・調達・収益判断を選び、前提とキャッシュへの影響を分ける
書籍情報
広川 敬祐、広川 敬祐、土江 智佳子、平田 昇太、松本 恵美琉/翔泳社/2026年04月27日/ISBN 9784798178257/日本語版