先に答え:この本は何に使える?
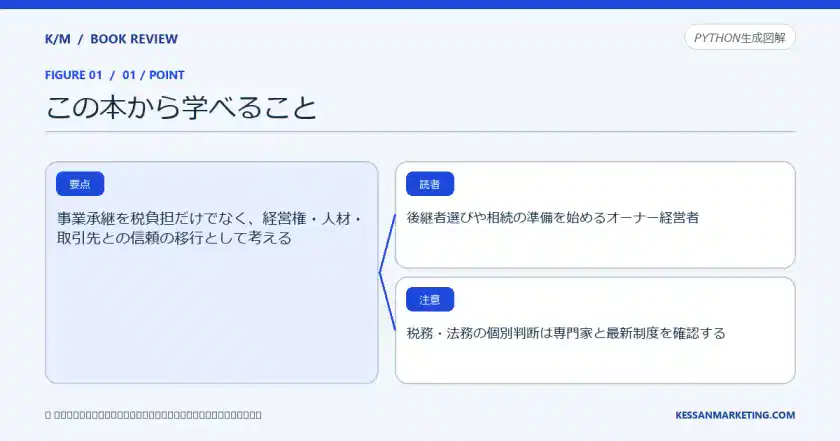
この本は、経営で迷ったときに「事業承継を税負担だけでなく、経営権・人材・取引先との信頼の移行として考える」を判断軸として与えてくれる。
01事業承継を税負担だけでなく、経営権・人材・取引先との信頼の移行として考える
02主な読者は後継者選びや相続の準備を始めるオーナー経営者
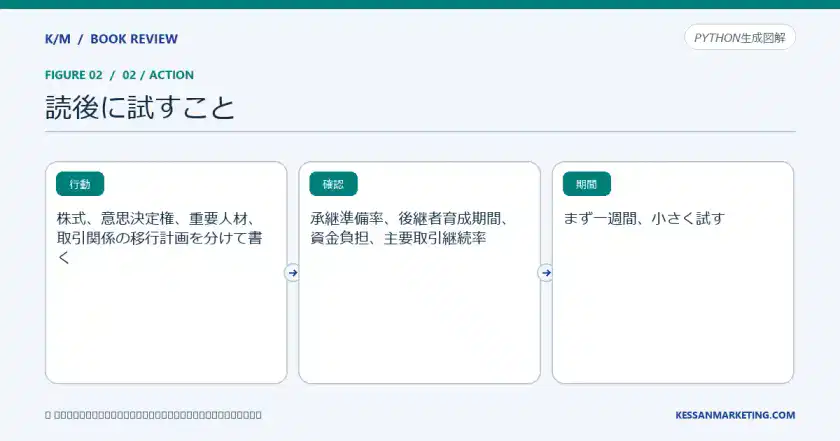
03確認項目は承継準備率、後継者育成期間、資金負担、主要取引継続率
この本の考え方は、現実でも使えるか
『新 事業承継・相続の教科書~オーナー経営者が節税よりも大切にしたいこと』が示す答えは、「事業承継を税負担だけでなく、経営権・人材・取引先との信頼の移行として考える」である。本書は、この考えを経営・事業承継の判断にどう使うかを説明する。
使いやすい条件
- 経営について、知識の収集ではなく具体的な判断基準がほしい人
- 「主な読者は後継者選びや相続の準備を始めるオーナー経営者」を自分の仕事や生活で試したい人
そのまま使わない方がよい条件
- 経営の全体像より、すぐ使えるチェックリストだけを短時間で探している人
- 税務・法務の個別判断は専門家と最新制度を確認するを受け入れにくい人
最初に試すこと
株式、意思決定権、重要人材、取引関係の移行計画を分けて書く
書籍情報
石渡 英敬/翔泳社/2023年04月19日/ISBN 9784798177212/日本語版
本書は、何をどう説明しているか
本書の要点は、事業承継を税負担だけでなく、経営権・人材・取引先との信頼の移行として考えることです。後継者選びや相続の準備を始めるオーナー経営者が、株式、意思決定権、重要人材、取引関係の移行計画を分けて書くところから始め、承継準備率、後継者育成期間、資金負担、主要取引継続率という観点で変化を確かめる使い方を解説します。