先に答え:この本は何に使える?
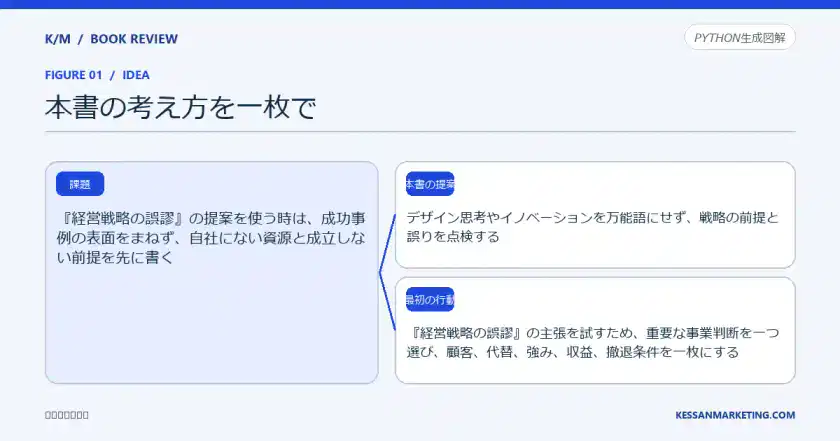
この本は、経営戦略で迷ったときに「デザイン思考やイノベーションを万能語にせず、戦略の前提と誤りを点検する」を判断軸として与えてくれる。
01デザイン思考やイノベーションを万能語にせず、戦略の前提と誤りを点検する
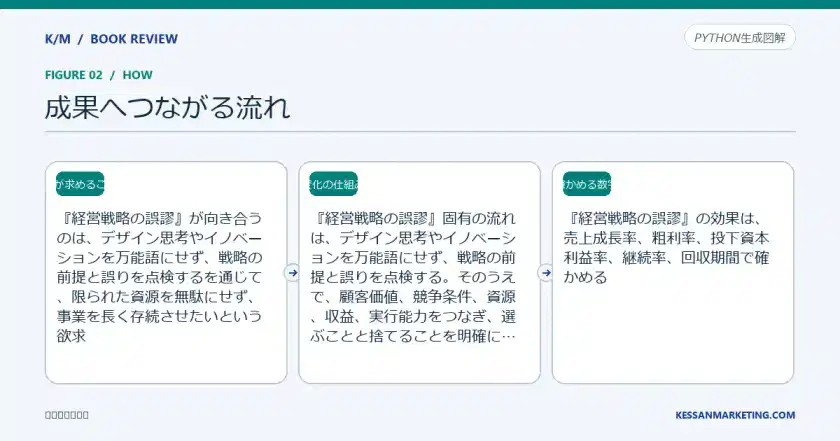
02『経営戦略の誤謬』固有の流れは、デザイン思考やイノベーションを万能語にせず、戦略の前提と誤りを点検する。そのうえで、顧客価値、競争条件、資源、収益、実行能力をつなぎ、選ぶことと捨てることを明確にする
03『経営戦略の誤謬』が向き合うのは、デザイン思考やイノベーションを万能語にせず、戦略の前提と誤りを点検するを通じて、限られた資源を無駄にせず、事業を長く存続させたいという欲求
この本の考え方は、現実でも使えるか
『経営戦略の誤謬』が示す答えは、「デザイン思考やイノベーションを万能語にせず、戦略の前提と誤りを点検する」である。本書は、この考えを経営戦略の判断にどう使うかを説明する。
使いやすい条件
- 経営戦略について、知識の収集ではなく具体的な判断基準がほしい人
- 「『経営戦略の誤謬』固有の流れは、デザイン思考やイノベーションを万能語にせず、戦略の前提と誤りを点検する。そのうえで、顧客価値、競争条件、資源、収益、実行能力をつなぎ、選ぶことと捨てることを明確にする」を自分の仕事や生活で試したい人
そのまま使わない方がよい条件
- 経営戦略の全体像より、すぐ使えるチェックリストだけを短時間で探している人
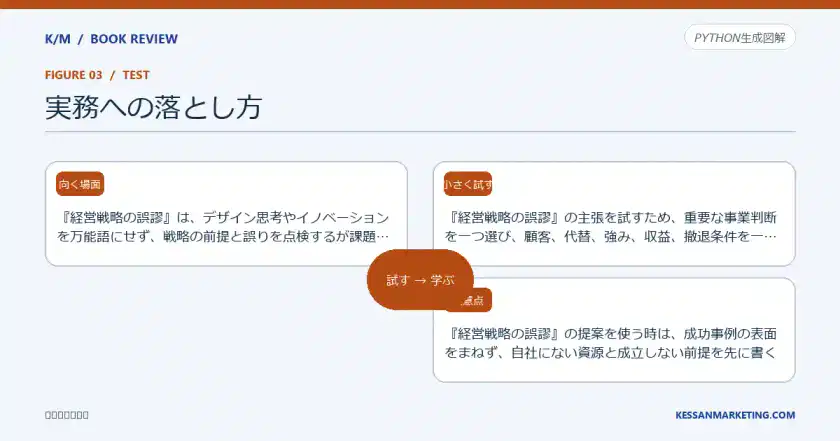
- 『経営戦略の誤謬』の提案を使う時は、成功事例の表面をまねず、自社にない資源と成立しない前提を先に書くを受け入れにくい人
最初に試すこと
『経営戦略の誤謬』の主張を試すため、重要な事業判断を一つ選び、顧客、代替、強み、収益、撤退条件を一枚にする
書籍情報
大驛潤/同文舘出版/2025/ISBN 9784495391041/日本語原著