先に答え:この本は何に使える?
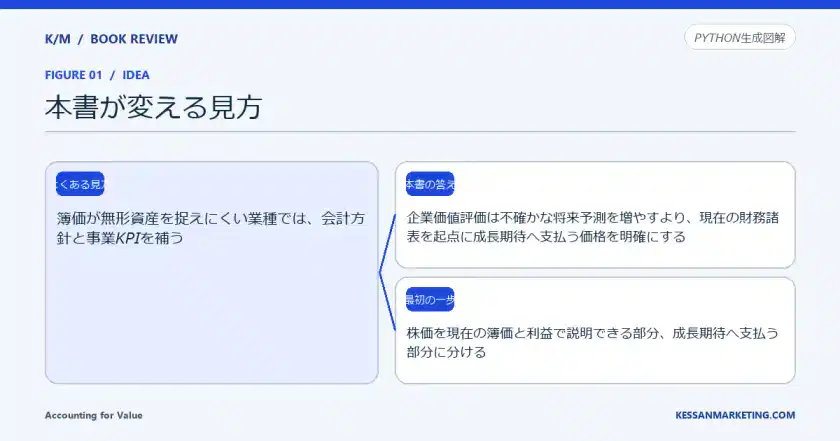
『Accounting for Value』の価値は、企業価値評価は不確かな将来予測を増やすより、現在の財務諸表を起点に成長期待へ支払う価格を明確にするという見方を、実際の判断に使えるところにある。
01企業価値評価は不確かな将来予測を増やすより、現在の財務諸表を起点に成長期待へ支払う価格を明確にする
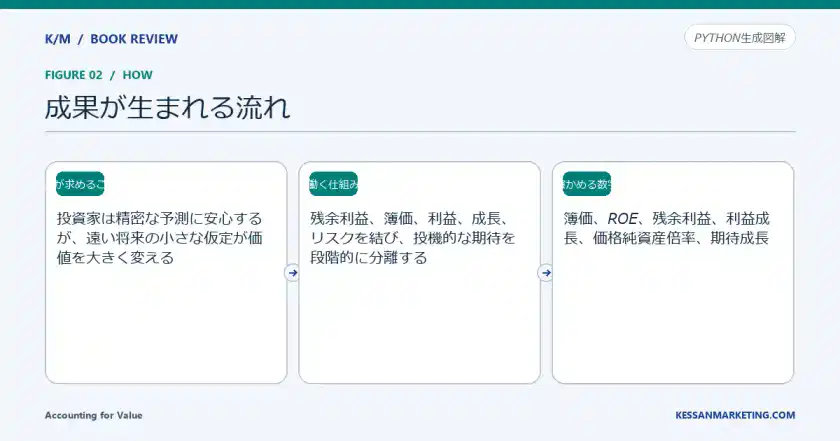
02残余利益、簿価、利益、成長、リスクを結び、投機的な期待を段階的に分離する
03投資家は精密な予測に安心するが、遠い将来の小さな仮定が価値を大きく変える
この本の考え方は、現実でも使えるか
『Accounting for Value 会計から企業価値を読む』が示す答えは、「企業価値評価は不確かな将来予測を増やすより、現在の財務諸表を起点に成長期待へ支払う価格を明確にする」である。本書は、この考えを会計・企業価値の判断にどう使うかを説明する。
使いやすい条件
- 会計について、知識の収集ではなく具体的な判断基準がほしい人
- 「残余利益、簿価、利益、成長、リスクを結び、投機的な期待を段階的に分離する」を自分の仕事や生活で試したい人
そのまま使わない方がよい条件
- 会計の全体像より、すぐ使えるチェックリストだけを短時間で探している人
- 簿価が無形資産を捉えにくい業種では、会計方針と事業KPIを補うを受け入れにくい人
最初に試すこと
株価を現在の簿価と利益で説明できる部分、成長期待へ支払う部分に分ける
書籍情報
Stephen H. Penman/Columbia University Press/2011/ISBN 9780231151184/English edition
本書は、何をどう説明しているか
本書の答えは、企業価値評価は不確かな将来予測を増やすより、現在の財務諸表を起点に成長期待へ支払う価格を明確にするということです。背景にある仕組みは、残余利益、簿価、利益、成長、リスクを結び、投機的な期待を段階的に分離すること。さらに、投資家は精密な予測に安心するが、遠い将来の小さな仮定が価値を大きく変えるという人の気持ちまで読むと、表面の手法を真似せず、自分の仕事へ応用する条件が見えてきます。